
LTR Visa เปิดเกมดึงทุนโลก! ลดเกณฑ์ ดึงผู้บริหารต่างชาติ — CEO CSMJ ชี้ ธุรกิจต้องรู้ก่อนย้ายฐานลงทุน
BOI ปรับเกณฑ์ LTR Visa เพิ่มแรงจูงใจนักลงทุนและผู้เชี่ยวชาญต่างชาติ ยกเลิกข้อกำหนดประสบการณ์ทำงาน 5 ปีบางกลุ่ม ลดเกณฑ์รายได้นายจ้าง พร้อมขยายสิทธิผู้ติดตาม แต่ต้องแยกสิทธิพำนักออกจากสิทธิทำงานและภาษี
ประเทศไทยเดินหน้าดึงดูดนักลงทุนและบุคลากรศักยภาพสูงจากทั่วโลกผ่านวีซ่าพำนักระยะยาว (Long-Term Resident Visa: LTR Visa) โดย BOI ปรับปรุงหลักเกณฑ์ในปี 2568 เพื่อเพิ่มความยืดหยุ่นในการดึงดูดเงินทุนและผู้เชี่ยวชาญจากต่างประเทศ รองรับการยกระดับขีดความสามารถในการแข่งขันของไทยในระยะยาว
ลดเกณฑ์สำคัญ เปิดทางผู้เชี่ยวชาญต่างชาติ
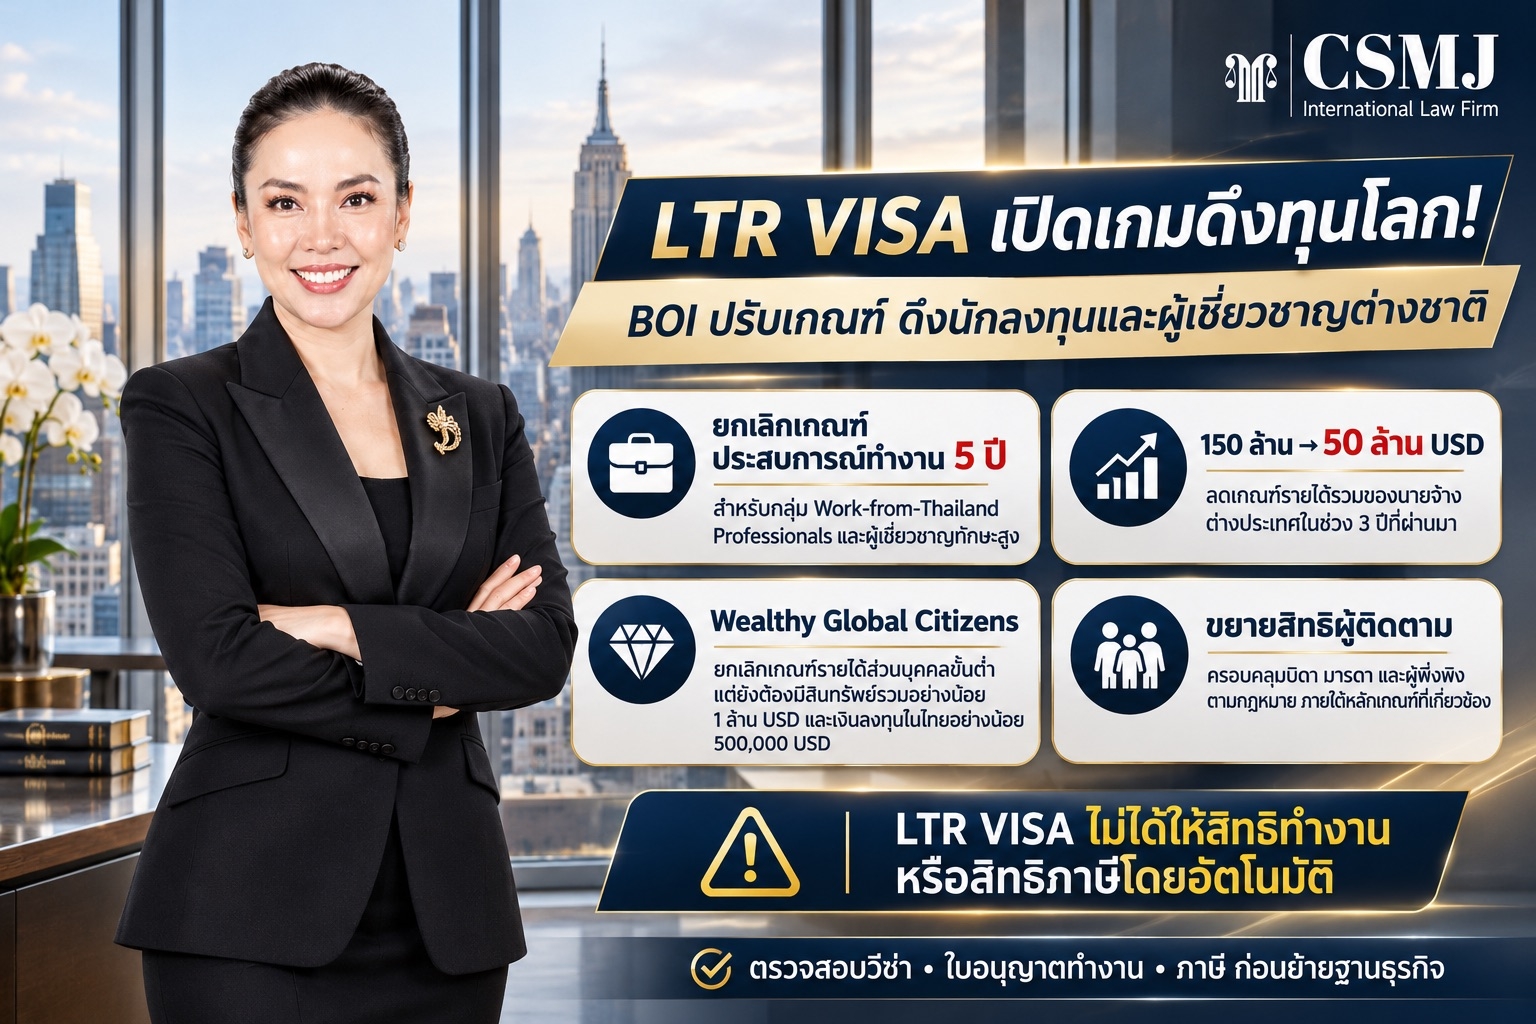
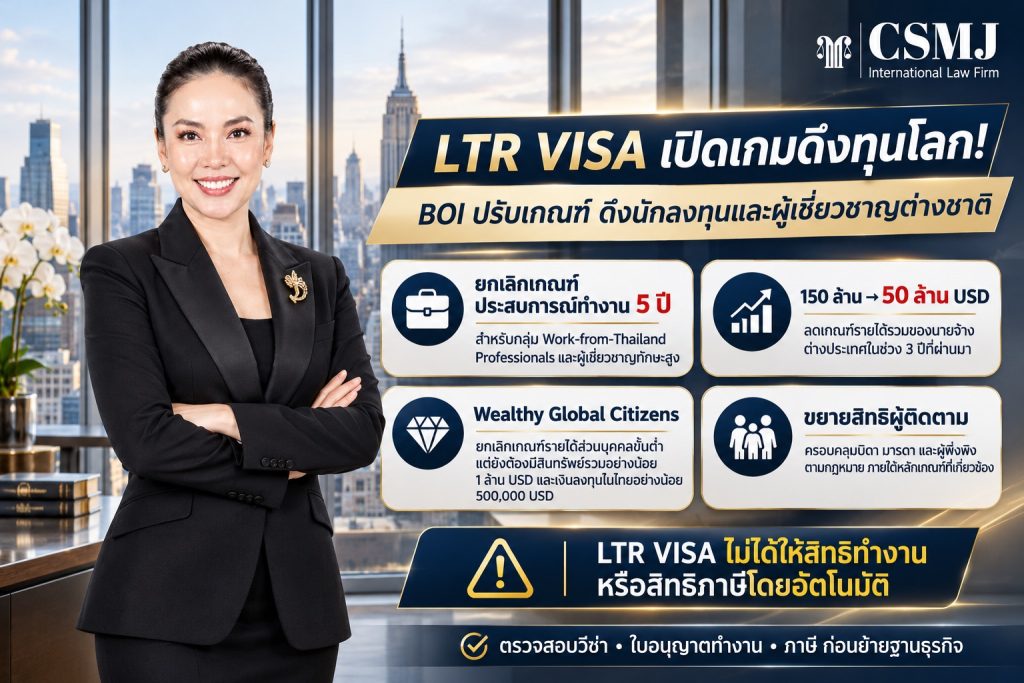
การปรับปรุงหลักเกณฑ์ครั้งนี้ครอบคลุม 4 กลุ่ม ได้แก่ ผู้มีความมั่งคั่งสูง ผู้เกษียณอายุ ผู้ทำงานทางไกลให้บริษัทต่างประเทศ และผู้เชี่ยวชาญทักษะสูง โดยยกเลิกข้อกำหนดประสบการณ์ทำงานอย่างน้อย 5 ปีสำหรับสองกลุ่มหลัง พร้อมลดเกณฑ์รายได้รวมของนายจ้างต่างประเทศในกลุ่ม Work-from-Thailand Professionals จาก 150 ล้านดอลลาร์สหรัฐ เหลือ 50 ล้านดอลลาร์สหรัฐในช่วง 3 ปีที่ผ่านมา
นอกจากนี้ ยังยกเลิกเกณฑ์รายได้ส่วนบุคคลขั้นต่ำของกลุ่ม Wealthy Global Citizens แต่ผู้สมัครยังต้องมีสินทรัพย์รวมอย่างน้อย 1 ล้านดอลลาร์สหรัฐ และเงินลงทุนในประเทศไทยอย่างน้อย 500,000 ดอลลาร์สหรัฐตามเงื่อนไขที่กำหนด พร้อมขยายสิทธิผู้ติดตามให้ครอบคลุมบิดามารดาและผู้พึ่งพิงตามกฎหมาย ภายใต้หลักเกณฑ์ที่เกี่ยวข้อง
CEO CSMJ ชี้โจทย์นักธุรกิจ ต้องเลือกวีซ่าให้ตรงกิจกรรม
คุณสุรัชฐา ชินชฎาธาร CEO แห่ง CSMJ International Law Firm ชี้ สามารถใช้ประเด็นดังกล่าวเป็นกรอบวิเคราะห์สำหรับนักลงทุนต่างชาติในการวางแผนย้ายผู้บริหารและบุคลากรเข้ามาปฏิบัติงานในไทย โดยต้องพิจารณาทั้งคุณสมบัติผู้สมัคร ลักษณะการทำงาน และข้อกำหนดทางกฎหมายที่เกี่ยวข้อง เพื่อให้การวางแผนด้านบุคลากรสอดคล้องกับเป้าหมายทางธุรกิจและลดความเสี่ยงจากการใช้สิทธิไม่ตรงประเภท
สำหรับบริษัทข้ามชาติที่ต้องการตั้งสำนักงานหรือใช้ประเทศไทยเป็นฐานบริหารงานในภูมิภาค การเลือกประเภทวีซ่าตั้งแต่ต้นยังเชื่อมโยงกับการจัดโครงสร้างการจ้างงาน การมอบหมายหน้าที่ให้ผู้บริหาร และการวางแผนภาษีของบุคลากรแต่ละราย ธุรกิจจึงควรประเมินเงื่อนไขของทั้งบริษัทและผู้สมัครควบคู่กัน ไม่ใช่พิจารณาเพียงระยะเวลาพำนักที่ได้รับอนุญาตเท่านั้น
เตือนแยกสิทธิพำนัก สิทธิทำงาน และสิทธิภาษี
อย่างไรก็ตาม การได้รับ LTR Visa ไม่ได้หมายความว่าจะได้รับสิทธิทำงานหรือสิทธิทางภาษีทุกประเภทโดยอัตโนมัติ เช่น อัตราภาษีเงินได้บุคคลธรรมดา 17% ซึ่งจำกัดเฉพาะผู้เชี่ยวชาญทักษะสูงที่ผ่านเกณฑ์เฉพาะ ขณะที่การปรับเกณฑ์ LTR ก็เป็นคนละมาตรการกับการปรับวีซ่าท่องเที่ยว ผู้ประกอบการจึงควรตรวจสอบข้อกำหนดของแต่ละโครงการแยกจากกัน
อีกประเด็นที่ไม่ควรมองข้ามคือ ผู้สมัครต้องตรวจสอบเอกสารรับรองรายได้ สินทรัพย์ เงินลงทุน คุณสมบัตินายจ้าง และเงื่อนไขของผู้ติดตามให้ครบถ้วน รวมถึงติดตามข้อกำหนดหลังได้รับอนุมัติ การวางแผนอย่างรอบด้านจะช่วยให้องค์กรประเมินต้นทุนและความเสี่ยงด้านกฎหมายได้แม่นยำยิ่งขึ้น ก่อนตัดสินใจย้ายบุคลากรหรือขยายการลงทุนเข้ามาในประเทศไทย
อ่านแล้ว28 times!

